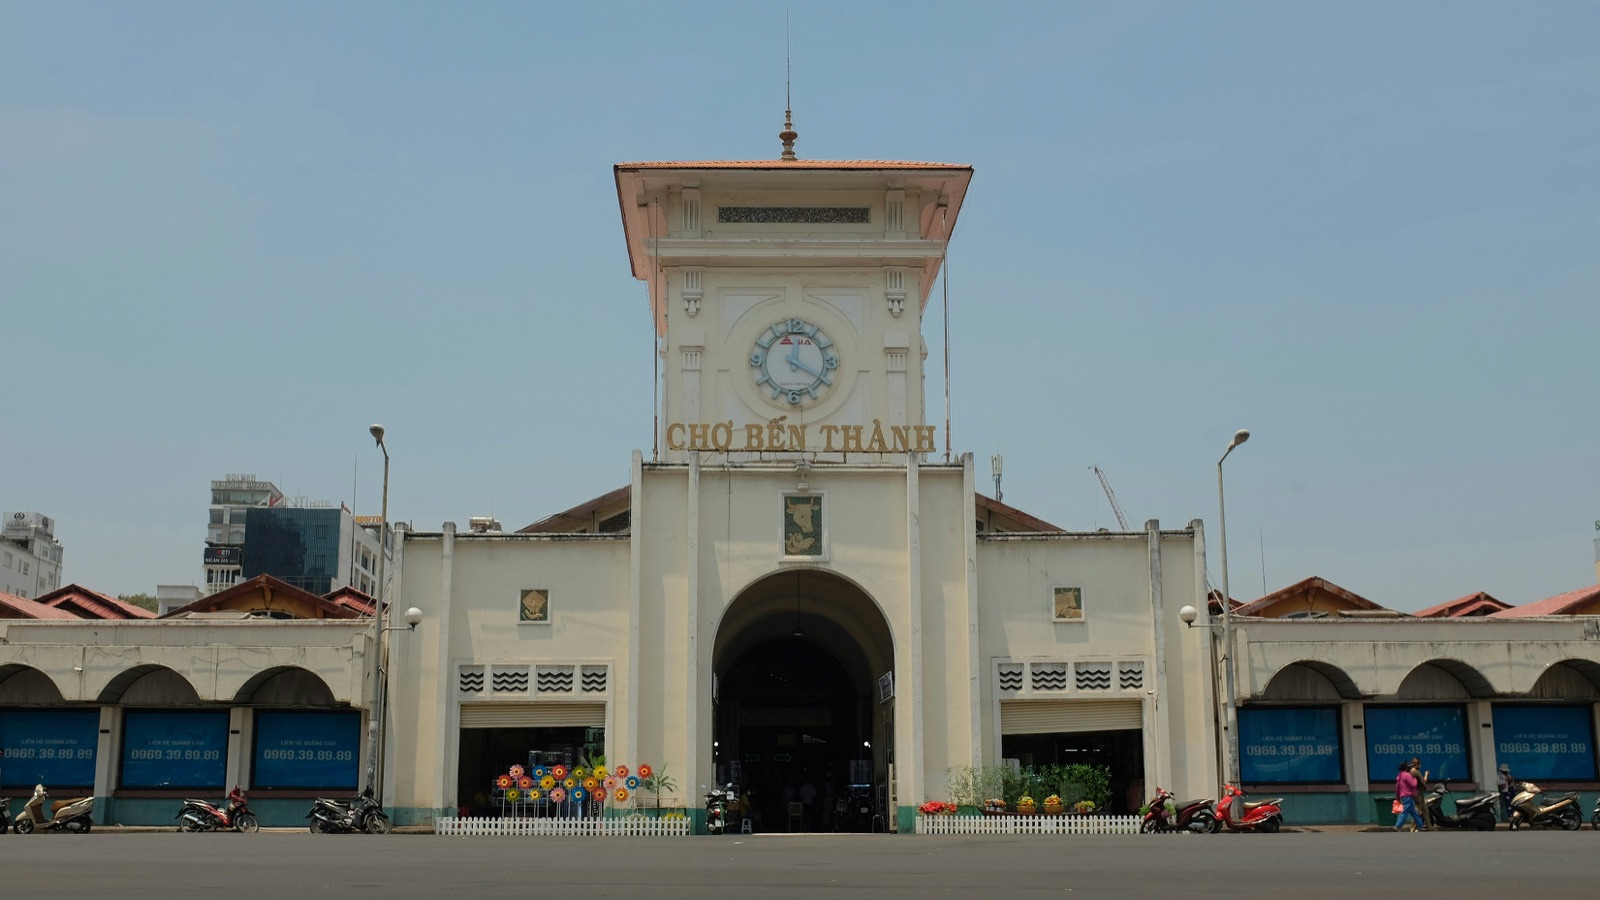
Alors que la plupart des marques FMCG internationales concentrent encore leur stratégie asiatique sur la Chine, l'Indonésie ou la Thaïlande, les acteurs les plus avisés se positionnent discrètement au Vietnam, et pour de bonnes raisons. La combinaison de la démographie, des accords commerciaux, de l'expansion du commerce moderne et de l'intégration ASEAN crée une fenêtre d'opportunité unique à l'échelle d'une génération pour que les marques internationales d'alimentation, de boissons et de FMCG prennent un leadership de catégorie.
Cet article explique pourquoi le Vietnam devrait être en tête de toute stratégie FMCG Asie 2026, et ce que font différemment les marques qui prennent position tôt.
Un vent démographique favorable
La démographie du Vietnam est parfaite pour le FMCG. La population dépasse légèrement les 100 millions et continue de croître. L'âge médian est d'environ 33 ans, dix ans de moins que le Japon, six ans de moins que la Chine, et à peu près le même que les Philippines. Environ la moitié des Vietnamiens ont moins de 35 ans. L'urbanisation se poursuit à l'un des rythmes les plus rapides de l'ASEAN : Ho Chi Minh-Ville, Hanoï, Da Nang, Can Tho et Hai Phong élargissent chaque année leur base de consommateurs de classe moyenne.
Plus important encore, les revenus des ménages augmentent rapidement. Le PIB par habitant du Vietnam a plus que doublé au cours de la dernière décennie et se situe désormais entre 4 500 et 5 000 USD, les ménages des villes de niveau 1 gagnant souvent plusieurs fois ce montant. Les dépenses discrétionnaires en alimentation, boissons et soins personnels progressent à un rythme à deux chiffres modéré par an, et se tournent résolument vers des offres de marque, conditionnées et premium.
Pour le FMCG, c'est l'environnement idéal : jeune, en cours d'urbanisation, sensible aux marques, de plus en plus aisé. Une génération qui entre tout juste dans ses années de consommation les plus intenses.
L'avantage des accords commerciaux
Le Vietnam a passé la dernière décennie à bâtir activement des accords de libre-échange qui le placent dans une position structurellement avantageuse. L'accord de libre-échange UE-Vietnam (EVFTA), pleinement en vigueur depuis 2020, a réduit ou éliminé les droits de douane sur la grande majorité des importations alimentaires et de boissons européennes. L'accord de Partenariat Transpacifique Global et Progressiste (CPTPP) donne un accès compétitif aux producteurs japonais, australiens, canadiens et mexicains. Le Partenariat économique régional global (RCEP) intègre plus profondément le Vietnam dans les flux commerciaux avec la Chine, la Corée, le Japon et l'ASEAN.
Comparé à l'Indonésie ou la Thaïlande, le Vietnam offre des droits d'importation nettement plus bas pour les marques FMCG européennes et du pourtour Pacifique. Un vin, un fromage ou une confiserie premium européens taxés à 30 % de droits d'importation en Indonésie ne le sont qu'à 8 à 12 % au Vietnam. Ce n'est pas un écart marginal, c'est la frontière entre une catégorie viable et une catégorie non viable.
Implication pratique : si votre dernière étude comparative ASEAN plaçait le Vietnam comme marché secondaire derrière l'Indonésie ou la Thaïlande, l'équation a peut-être changé. Actualisez la base de coûts. Actualisez la comparaison des prix. L'économie du dossier favorise peut-être le Vietnam plus que votre direction financière ne le pense.
« Le Vietnam n'est pas la prochaine opportunité. C'est l'opportunité actuelle. »
L'explosion du commerce moderne
Le retail moderne au Vietnam traverse la phase que la Thaïlande a connue il y a quinze ans : une croissance multi-formats explosive, avec un linéaire qui se crée plus vite que les marques ne peuvent le remplir. Les chaînes de magasins de proximité (Circle K, GS25, FamilyMart, Ministop) ouvrent des centaines de nouveaux magasins par an. Les supermarchés et hypermarchés (Central Retail avec Big C, Tops Market, Go!, plus Aeon, MM Mega Market, Lotte Mart, WinCommerce) s'étendent vers les villes de niveau 2 et 3. Le e-commerce (Shopee, Lazada, Tiki, Shopee Food, GrabFood) est désormais un canal majeur pour l'alimentation et le FMCG.
Pour une marque internationale, cela signifie qu'un linéaire premium est disponible dès maintenant, d'une manière qui n'existe pas dans les marchés saturés. La première marque à verrouiller une position dans sa catégorie avec une grande chaîne du commerce moderne s'assure des avantages durables : frais de référencement préférentiels, mise en avant privilégiée, calendriers promotionnels conjoints. La deuxième marque paie nettement plus cher, ou se retrouve écartée.
L'effet de plateforme d'approvisionnement
Le Vietnam n'est pas seulement un marché de consommation, c'est aussi l'un des centres industriels et d'approvisionnement les mieux situés au monde. Café, fruits de mer, fruits tropicaux, noix de cajou, cacao, riz et une gamme croissante d'aliments transformés sont exportés dans le monde entier depuis les usines vietnamiennes. Pour les marques FMCG internationales, cela crée un double usage stratégique : le Vietnam peut être à la fois un marché cible et une base de production régionale pour la réexportation ASEAN.
La valeur stratégique du concept « au Vietnam, depuis le Vietnam et vers le Vietnam », pour reprendre une formule que nous utilisons chez Provigood depuis des années, est qu'une seule opération au Vietnam peut servir la consommation domestique, exporter vers l'ASEAN, et sourcer des matières premières pour les chaînes d'approvisionnement internationales. Peu de marchés dans le monde offrent cette combinaison.
Ce que les marques avisées font différemment
Les marques qui positionnent le Vietnam comme un marché asiatique primaire, et non secondaire, ont trois points communs :
- Elles recrutent tôt une direction commerciale locale. Un directeur pays senior et bilingue, recruté dès la première année, rentabilise plusieurs fois son coût. Le coût de la gestion à distance du Vietnam depuis un siège régional est presque toujours sous-estimé.
- Elles verrouillent les relations de distribution et de commerce moderne avant leurs concurrents. Une conversation en 2026 avec un distributeur vietnamien de premier plan est fondamentalement différente d'une conversation en 2028, lorsque la capacité disponible sera réduite.
- Elles construisent une histoire de durabilité crédible pour les régulateurs, détaillants et consommateurs de la génération Z vietnamiens. Les marques qui arriveront au Vietnam en 2026 avec un simple argument marketing sur la durabilité perdront face à celles qui arrivent avec un modèle opérationnel durable.
Conclusion : n'attendez pas que le Vietnam devienne une évidence
Le jour où le Vietnam deviendra le hotspot FMCG consensuel de l'Asie, et ce consensus est en train de se former, le coût d'entrée aura été multiplié, les meilleures places chez les distributeurs seront prises, et les positions premium les plus accessibles seront occupées. Les marques qui bougent maintenant, avec les bons partenaires locaux et un engagement sérieux, définiront la prochaine décennie du FMCG en Asie du Sud-Est.
Le Vietnam n'est pas la prochaine opportunité. C'est l'opportunité actuelle.